
Conserver une facture ne se résume pas à garder un PDF dans un dossier
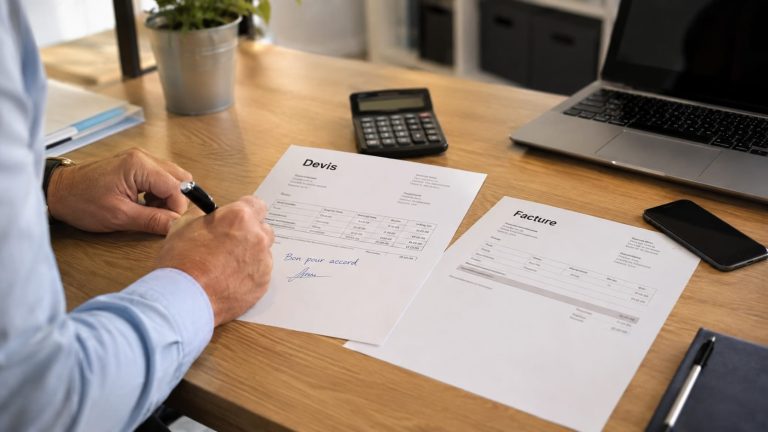
Un PDF rangé dans un dossier Dropbox, sur un disque dur ou dans une boîte mail ne suffit pas à parler d’archivage sérieux. C’est pratique pour retrouver un document. C’est beaucoup moins solide pour prouver qu’il n’a pas été modifié.
La différence est simple, mais elle change tout : conserver un fichier et organiser un archivage électronique ne répondent pas au même besoin. Dans le premier cas, on stocke. Dans le second, on est capable de démontrer l’intégrité du document, son origine et sa traçabilité.
Et c’est souvent là que le sujet devient inconfortable : tout semble en ordre jusqu’au jour où un contrôle ou un litige demande plus qu’un simple dossier bien nommé.
Pour un indépendant, le piège est classique :
- les factures sont éparpillées entre messagerie, cloud et ordinateur ;
- les doublons se mélangent aux versions modifiées ;
- aucune règle claire ne permet de savoir ce qui fait foi.
Autrement dit, la question n’est pas seulement de garder ses fichiers. Elle est de savoir si l’on peut encore leur reconnaître une valeur probante le moment venu. C’est précisément ce que beaucoup découvrent trop tard.
Les éditeurs jouent parfois sur cette confusion pour vendre une option d’archivage présentée comme rassurante. En pratique, le besoin réel est plus sobre : conserver les factures dans des conditions qui tiennent face à une vérification, pas seulement face à une recherche de mot-clé.
L’essentiel
- Un simple PDF stocké dans un dossier ne prouve pas, à lui seul, que la facture est intacte.
- L’archivage utile est celui qui permet de retrouver le document et d’en défendre l’intégrité.
- La vraie question n’est pas “où est la facture ?”, mais “peut-on encore lui reconnaître une valeur probante ?”

La règle des 10 ans part de la clôture de l’exercice, pas de la date d’émission
Le point qui piège le plus souvent est simple : le délai ne se compte pas à partir du jour où la facture est émise, mais à partir de la clôture de l’exercice comptable concerné. C’est une nuance discrète sur le papier. Sur le terrain, elle change la date de fin de conservation.
Autrement dit, une facture datée en début d’année ne “lance” pas son propre compteur de conservation. Elle rejoint le lot des pièces rattachées à l’exercice, puis le délai court à partir de sa clôture. C’est ce réflexe qui évite de supprimer trop tôt des documents encore utiles en cas de contrôle ou de litige.
Le bon calcul se fait donc par exercice, pas facture par facture. C’est plus logique, et surtout plus sûr pour un indépendant qui classe au fil de l’eau sans toujours penser à la mécanique comptable derrière.
- On identifie l’exercice concerné.
- On repère sa date de clôture.
- On compte ensuite le délai de conservation à partir de ce point.
Le piège classique, c’est de croire qu’un dossier bien rangé suffit à fixer la bonne échéance. En réalité, le rangement n’a jamais remplacé la règle de départ du délai.
Pour un lecteur non spécialiste, la conséquence est concrète : supprimer “les vieilles factures” au fil de leur date d’émission peut conduire à effacer des pièces encore dans la période de conservation attendue. C’est précisément le genre d’erreur qui passe inaperçue jusqu’au moment où l’on a besoin de retrouver une trace propre.
Sur ce point, le cas particulier mérite l’avis d’un expert-comptable si l’activité, le régime ou la clôture ne sont pas parfaitement standards. Mais la logique de base reste la même : on part de l’exercice clos, pas de la date imprimée sur la facture.
Toutes les factures ne relèvent pas du même régime de conservation
Le réflexe du “je garde tout pareil” rassure au début. En pratique, il mélange des pièces qui n’ont pas le même rôle ni le même niveau d’exposition en cas de contrôle.
Une facture client, une facture d’achat, un avoir ou une note de frais ne servent pas exactement la même démonstration. Le point commun, c’est qu’elles alimentent toutes la preuve comptable. Le reste dépend du contexte, du circuit de validation et de la façon dont le document a été émis ou reçu.
Le bon tri consiste donc à distinguer les familles de documents, pas à tout jeter dans un seul dossier “factures”. C’est ce tri qui évite les faux bons gestes, notamment quand un fichier a été modifié, renommé ou simplement mal classé.
Voici une lecture utile pour trancher entre plusieurs cas courants.
| Document à conserver | Durée de conservation | Point de départ du délai | Niveau de risque en contrôle |
|---|---|---|---|
| Facture client émise | Conservation longue, liée à l’exercice clos | Clôture de l’exercice comptable | Risque élevé si l’original est introuvable |
| Facture fournisseur reçue | Même logique de conservation comptable | Exercice auquel la charge se rattache | Risque moyen à élevé selon la dépense |
| Avoir ou facture d’avoir | À garder avec la facture initiale | Même exercice que la pièce corrigée | Risque élevé si le lien est perdu |
| Pièce de paiement ou justificatif bancaire | À conserver avec la facture associée | Date de l’opération bancaire | Risque moyen si la trace est incomplète |
| Note de frais | À conserver avec ses justificatifs | Exercice de remboursement ou de déduction | Risque élevé si le justificatif manque |
La lecture à retenir est simple : plus la pièce sert à prouver une opération sensible, plus son absence se paie cher. L’enjeu n’est pas seulement de garder un fichier, mais de garder le bon ensemble de pièces, au bon endroit, avec le bon rattachement.
Pour un indépendant, ce tri évite de traiter toutes les factures comme de simples doublons numériques. Et quand le doute porte sur une pièce sensible, mieux vaut la faire valider par un expert-comptable plutôt que de supposer qu’un dossier “bien rempli” suffira.
Facturation · plateforme agréée
Indy : Simplifiez bien plus que votre comptabilité
Vérifié le 8 août 2026
Un archivage électronique n’a de valeur probante que s’il sécurise l’intégrité du document
Le point de friction est simple : stocker un PDF et archiver un document opposable ne désignent pas la même chose.
Un fichier posé dans un dossier, sur un disque dur ou dans un cloud, reste vulnérable à des gestes banals : renommage, remplacement, suppression, doublon mal géré. Tant que rien ne garantit que le document est resté intact depuis son dépôt, la conservation est fragile.
La valeur probante repose donc sur autre chose que l’espace de stockage. Elle suppose un cadre qui permet de retrouver la pièce, de vérifier qu’elle n’a pas été altérée et de relier cette version à son circuit d’origine. C’est ce lien entre le document, sa date et sa traçabilité qui compte vraiment.
Autrement dit, le sujet n’est pas “où est le fichier ?” mais “peut-on encore lui faire confiance ?” C’est là que l’archivage électronique se distingue d’un simple rangement numérique.
- Une copie sans garantie d’intégrité peut être pratique au quotidien, mais elle reste faible sur le plan probatoire.
- Un système d’archivage sérieux conserve les traces utiles : dépôt, accès, éventuelle modification autorisée, restitution.
- Le document doit pouvoir être relu dans son contexte, pas seulement ouvert comme un PDF isolé.
Ce que l’on observe sur le terrain, c’est que beaucoup d’indépendants croient avoir “tout gardé” alors qu’ils n’ont fait que multiplier les fichiers. Le problème apparaît quand il faut démontrer qu’une pièce est bien l’original conservé dans de bonnes conditions. À ce moment-là, un simple dossier partagé ne suffit plus.
La bonne question à poser n’est donc pas celle du support, mais celle de la preuve. Si l’outil ne protège ni l’intégrité ni la traçabilité, il fait du stockage. Pas de l’archivage à valeur probante.
La réalité du terrain
Ce qu’on retrouve souvent, ce n’est pas un manque de documents, mais un excès de copies mal maîtrisées. Le PDF existe, parfois même en plusieurs versions, mais rien ne prouve laquelle fait foi. C’est précisément là que la notion de valeur probante change la lecture du dossier : il faut pouvoir montrer la pièce, son origine et son intégrité, sinon le rangement ne vaut pas preuve.

Le vrai risque n’est pas de manquer de place, mais de ne plus pouvoir prouver
Le sujet se joue rarement sur le volume de stockage. Le vrai point dur arrive plus tard, quand une facture est discutée, qu’un justificatif est demandé ou qu’un dossier doit être reconstitué pièce par pièce.
À ce moment-là, un dossier “bien rangé” ne suffit pas toujours. Si le fichier a été remplacé, renommé, exporté plusieurs fois ou séparé de ses pièces associées, la chaîne de preuve devient fragile.
Et c’est là que l’archivage mal pensé coûte cher. Pas parce qu’il manque de la place, mais parce qu’il manque de la fiabilité dans ce qui est présenté comme une pièce de référence.
- Une facture seule, sans lien clair avec son contexte, peut devenir difficile à exploiter.
- Un justificatif bancaire isolé ne raconte pas toute l’opération.
- Une version modifiée sans trace claire crée un doute immédiat.
Le problème n’est pas théorique. Dans un litige, la question n’est pas “le document existe-t-il encore ?”, mais “est-ce bien celui qui faisait foi au départ ?”. Si la réponse n’est pas simple, le dossier perd en solidité.
Un indépendant a donc intérêt à raisonner en preuve, pas seulement en rangement. Garder des fichiers dispersés donne une impression de sécurité. Mais cette impression disparaît vite dès qu’il faut démontrer l’origine, la cohérence et l’authenticité d’une pièce.
Un bon archivage ne sert pas à accumuler des documents. Il sert à pouvoir les produire, les relier et les défendre sans hésitation.
Le piège classique, c’est de croire que la conservation est acquise dès qu’un PDF est quelque part. En pratique, ce qui manque souvent, ce n’est pas la facture elle-même, mais la capacité à prouver qu’elle est complète, cohérente et restée intacte.
Autrement dit, l’enjeu n’est pas la mémoire du disque. C’est la solidité du dossier quand il faut l’ouvrir devant un tiers.
Que faut-il garder, sous quelle forme et pendant combien de temps ?
Quels documents conserver en priorité ?
Gardez d’abord les factures émises et reçues, avec leurs pièces utiles quand elles existent : bon de commande, devis signé, avoir, preuve de paiement, échange qui explique une correction. L’idée est simple : si une pièce sert à comprendre ou à justifier l’opération, elle mérite d’être gardée avec la facture.
Pour les documents sensibles au plan probatoire, conservez aussi la version finale telle qu’elle a été transmise ou reçue. Une facture seule peut suffire dans certains cas, mais dès qu’il y a une modification, un avoir ou un litige potentiel, le contexte compte autant que le fichier lui-même.
Le papier suffit-il encore ?
Le papier peut rester utile, mais il ne règle pas tout. Une facture imprimée est lisible, mais elle ne protège ni contre la perte, ni contre la dégradation, ni contre les versions qui circulent ensuite en parallèle.
Si vous travaillez en numérique, gardez le fichier source quand il existe, puis rangez-le de façon stable, avec une arborescence simple et des noms de fichiers cohérents. Le bon réflexe, c’est de pouvoir retrouver la pièce sans deviner où elle a été rangée.
PDF, scan ou original numérique : quelle forme garder ?
Gardez la forme la plus proche de l’original disponible. Un PDF reçu par mail est préférable à une capture d’écran, et un fichier natif transmis par l’outil de facturation reste plus propre qu’un document rescanné plusieurs fois.
Un scan peut dépanner pour du papier, mais il ne remplace pas toujours la pièce d’origine si le document a une portée probatoire forte. En pratique, plus la chaîne de transformation est longue, plus il faut être attentif à ce qui a été modifié, compressé ou renommé.
Combien de temps garder les pièces associées ?
Gardez-les pendant toute la période de conservation applicable au dossier principal, sans les disperser avant la fin. Une facture sans son avoir, ou sans la preuve qui l’explique, perd vite de sa lisibilité.
Si un document sert à éclairer plusieurs opérations, il vaut mieux le rattacher à l’ensemble concerné plutôt que de le laisser dormir dans un dossier générique. Le bon critère n’est pas la quantité, mais la capacité à reconstituer l’historique.
Qu’est-ce qui doit rester accessible en cas de contrôle ?
Tout ce qui permet de montrer l’origine, la chronologie et l’intégrité de la pièce. Cela inclut la facture, les éventuelles corrections, et les éléments qui prouvent qu’il s’agit bien de la version retenue.
Un simple PDF rangé dans un cloud ne donne pas cette garantie à lui seul. Si le document a changé de nom, de format ou de version sans trace claire, l’accès reste pratique mais la preuve devient plus fragile.
FAQ
❓ Faut-il garder les factures en double, papier et numérique ?
Pas forcément. L’important est d’avoir une version fiable, cohérente et facilement retrouvable, pas de multiplier les copies sans logique. Si vous gardez les deux, il faut savoir laquelle fait référence et éviter les versions divergentes.
⏱️ Une facture scannée a-t-elle la même portée qu’un original ?
Pas automatiquement. Un scan peut servir de copie de travail ou de conservation, mais sa solidité dépend de la qualité du document, de sa lisibilité et du lien avec l’original. Plus la pièce est sensible, plus il faut conserver le format le plus proche possible de la source.
Peut-on tout mettre dans un dossier Dropbox ou Google Drive ?
Oui pour du rangement, non pour une vraie chaîne de conservation si rien n’encadre l’intégrité du fichier. Un dossier partagé aide à classer, mais il ne garantit pas à lui seul qu’un document n’a pas été remplacé, supprimé ou modifié sans trace.
Les avoirs et les preuves de paiement doivent-ils être gardés avec la facture ?
Oui, dès qu’ils expliquent ou complètent l’opération. Un avoir sans la facture d’origine, ou un paiement isolé sans la pièce correspondante, laisse des trous dans le dossier. Le plus simple est de les rattacher au même ensemble documentaire.
Que faire si une facture a été modifiée après émission ?
Il faut conserver la version initiale, la version corrigée et la trace qui explique le changement. Sans cette chronologie, on ne sait plus quelle pièce reflète l’opération retenue. C’est précisément ce genre de cas qui rend la conservation structurée plus utile qu’un simple stockage.